Um investimento imobiliário com cash flow negativo pode render mais ao fim de 20 anos do que um com cash flow positivo, porque a valorização numa grande cidade pode compensar o défice mensal. Este artigo define o cash flow, compara uma compra de 150.000 euros em Paris e em Roubaix ao longo de 20 anos e mostra porque é que o cash flow não deve ser o seu único critério.
Maximize os retornos do seu alojamento de curta duração
Quer o seu cash flow seja positivo ou negativo, a Nowistay ajuda-o a tirar o máximo de cada reserva.
Começar gratuitamenteO cash flow imobiliário é um indicador financeiro que mede a rentabilidade de um investimento imobiliário. Calcula-se subtraindo todas as despesas (encargos de condomínio, custos de energia, impostos, prestações do empréstimo, seguros, etc.) ao rendimento de arrendamento recebido (renda). É, essencialmente, uma medida do seu esforço de poupança. Num alojamento de curta duração, só a linha dos impostos merece atenção, como mostra o nosso guia sobre os impostos do Airbnb.
Um cash flow positivo significa que os rendimentos superam as despesas, deixando um excedente financeiro para o investidor. Esse excedente pode ser usado para criar poupança, reinvestir em novos projetos ou simplesmente servir de colchão financeiro para imprevistos (períodos sem inquilinos, reparações, obras urgentes).
O cash flow positivo é muitas vezes procurado por investidores que querem gerar rendimento extra ou alcançar a independência financeira.
Pelo contrário, um cash flow negativo indica que as despesas superam os rendimentos, exigindo uma contribuição financeira adicional (ou reservas) do investidor.
O cash flow negativo pode ser aceitável em alguns casos, por exemplo quando o investidor aposta numa forte valorização a longo prazo do imóvel ou beneficia de vantagens fiscais específicas. Um cash flow negativo mal antecipado, porém, pode fragilizar a rentabilidade do investimento e reduzir a capacidade de endividamento do investidor.
Compreender e antecipar o seu cash flow é, por isso, essencial para a viabilidade financeira de um investimento imobiliário e para adaptar a sua estratégia aos seus objetivos de criação de património.
Muitos investidores dão prioridade ao cash flow positivo, pensando que equivale a rentabilidade imediata. No entanto, esta abordagem pode ser limitadora. Um investimento imobiliário tem dois componentes essenciais: o rendimento de arrendamento e a valorização do ativo.
O rendimento de arrendamento garante a rentabilidade a curto prazo, mas é muitas vezes a valorização do ativo que gera ganhos substanciais a longo prazo. O valor de um imóvel numa grande cidade, como Paris, tende a aumentar significativamente ao longo do tempo, mesmo que o cash flow seja inicialmente negativo (em grande parte por causa dos preços muito elevados). Por outro lado, nas cidades médias ou pequenas, como Roubaix, os preços dos imóveis são mais acessíveis e as rendas mantêm-se razoáveis. Pode assim obter lá um cash flow positivo. Nessas zonas, contudo, a valorização é mais lenta, ou até inexistente, o que limita o efeito de alavanca de um investimento a longo prazo. O arrendamento de curta duração pode aumentar consideravelmente a vertente dos rendimentos, desde que arrendar através do Airbnb continue a ser rentável na sua cidade.
Além disso, procurar apenas um cash flow positivo pode levá-lo a investir em zonas menos atrativas, onde a procura de arrendamento é mais fraca e o risco de vacância é maior. Um imóvel que está arrendado de forma contínua com uma valorização modesta pode ser um melhor negócio do que um que gera cash flow mas enfrenta longos períodos vagos ou uma revenda difícil.
A escolha entre cash flow positivo e valorização depende da sua estratégia de investimento, da sua situação financeira e dos seus objetivos a longo prazo. Uma abordagem equilibrada, que pondere tanto a rentabilidade imediata como o potencial de valorização do imóvel, é muitas vezes a chave de um investimento imobiliário bem-sucedido.
Para ilustrar estes conceitos, vamos comparar dois investimentos imobiliários: um em Paris e outro em Roubaix, ambos com um orçamento de 150.000 euros.
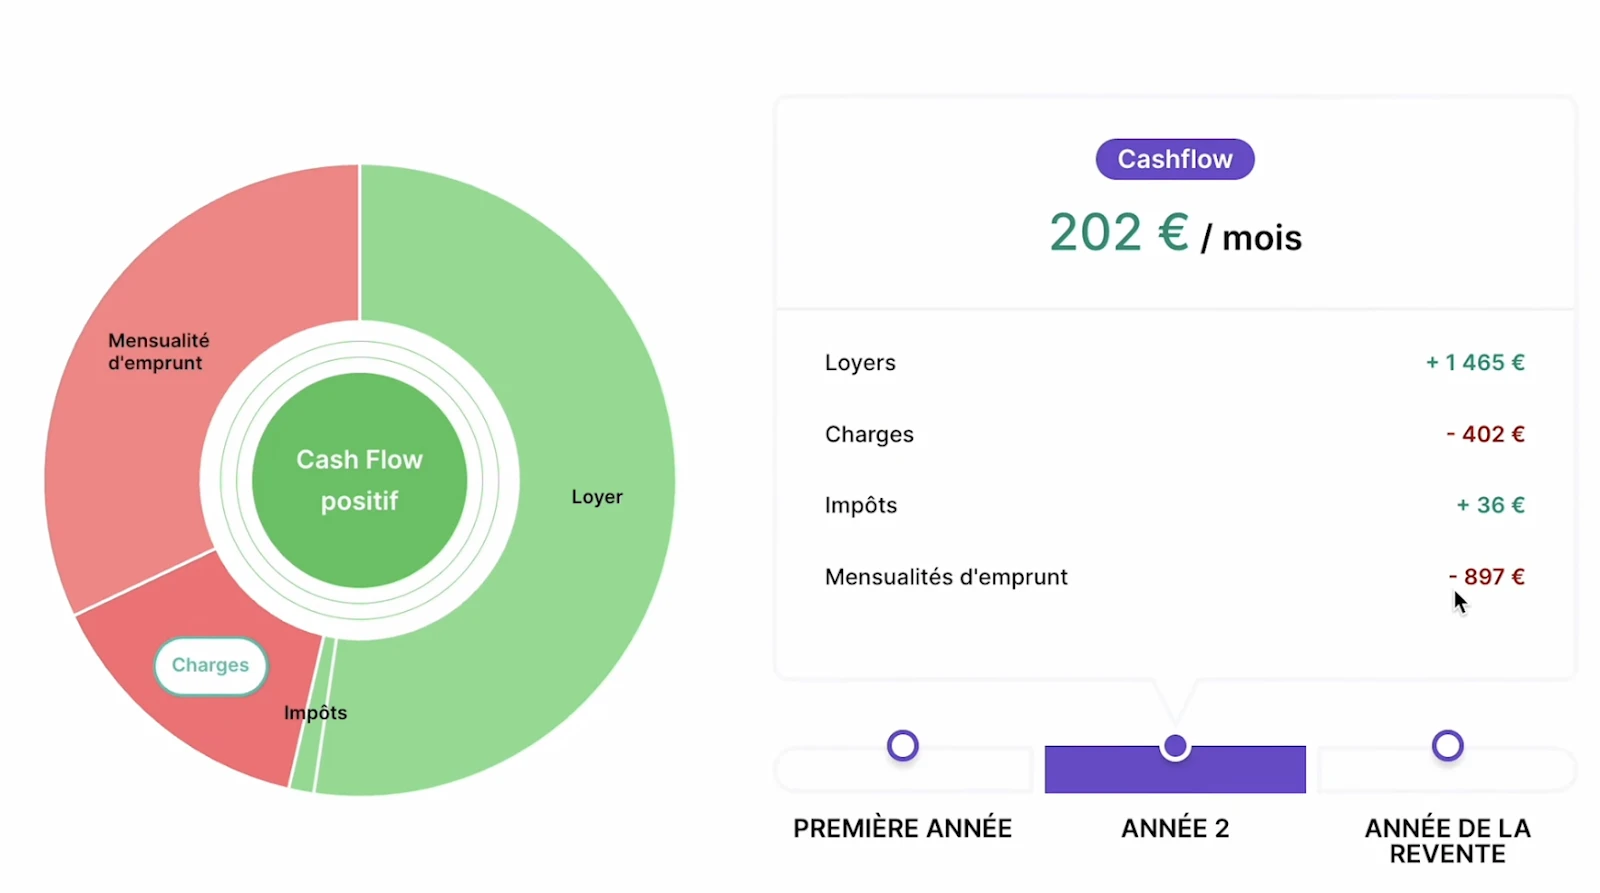
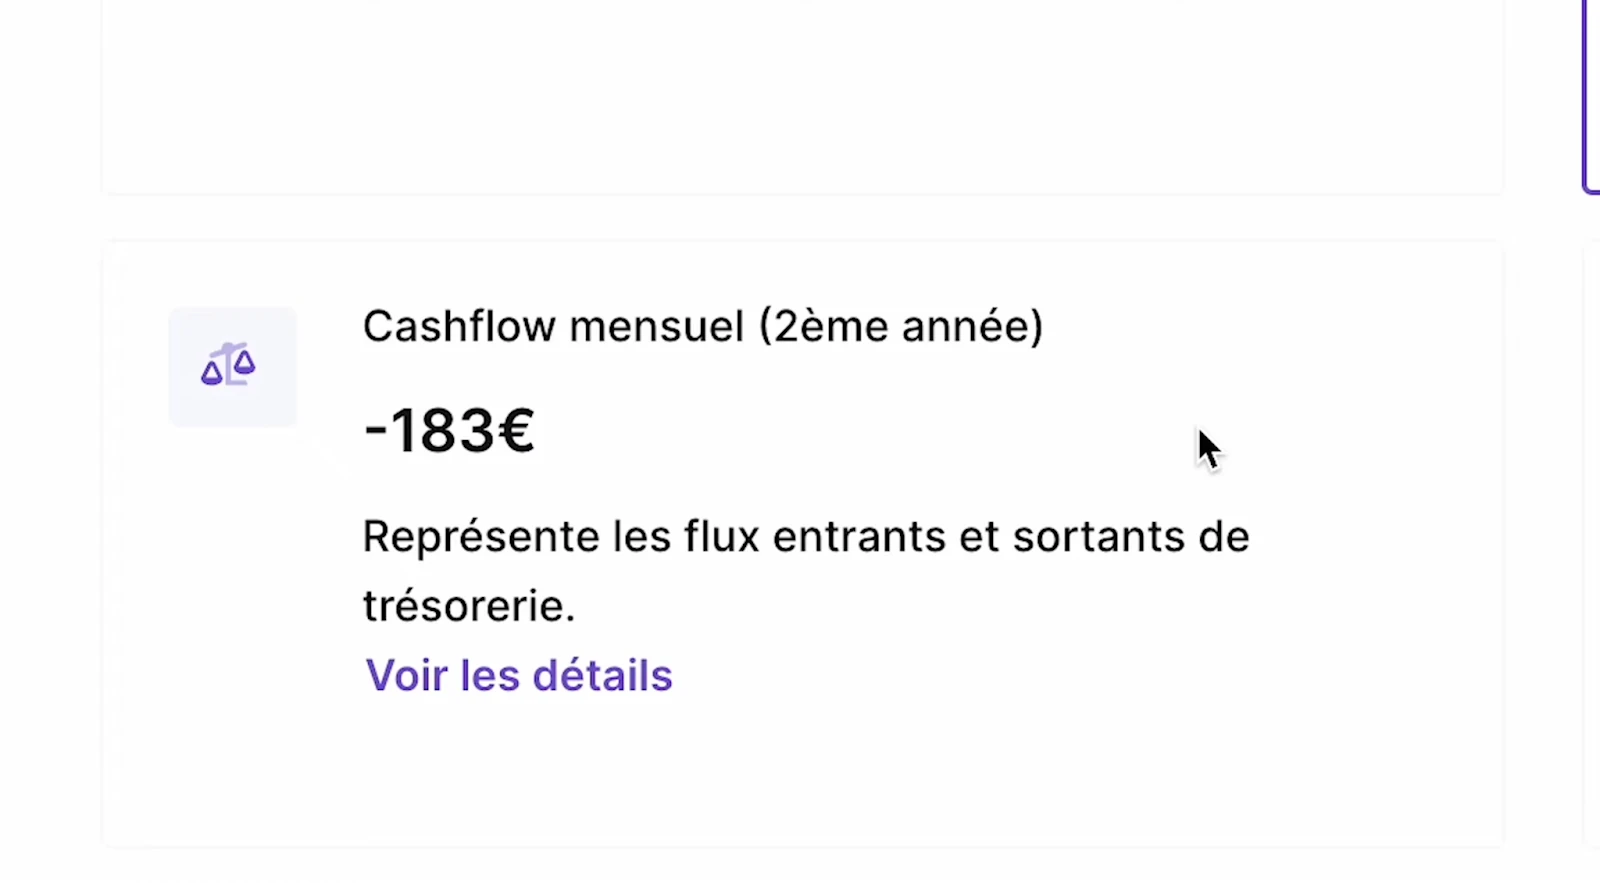
À primeira vista, o investimento em Roubaix parece mais atrativo devido ao cash flow positivo. No entanto, vamos incluir a valorização do ativo ao longo de 20 anos.
A análise detalhada mostra que, mesmo com cash flow negativo, um investimento numa grande cidade como Paris pode ser muito mais rentável a longo prazo graças à valorização do ativo. O cash flow positivo não deve, por isso, ser o único critério para avaliar a rentabilidade de um investimento imobiliário. É crucial considerar a valorização do imóvel a longo prazo para maximizar os seus ganhos. A subida constante dos preços dos imóveis nestas zonas de grande procura pode gerar mais-valias substanciais na revenda, muito superiores às perdas temporárias de um défice de cash flow.
Concentrar-se apenas num excedente mensal pode significar perder oportunidades estratégicas, sobretudo em mercados de crescimento rápido. Pondere todos os parâmetros: a evolução esperada do mercado, a procura de arrendamento, a fiscalidade, o potencial de valorização e a facilidade com que o imóvel pode ser revendido em boas condições.
Enquanto investidor, é essencial compreender que cada projeto imobiliário é único e que a rentabilidade não se mede apenas a curto prazo. Deve avaliar cuidadosamente todos os parâmetros financeiros e patrimoniais antes de tomar uma decisão. A localização, a qualidade do imóvel, o tipo de inquilinos que visa e até as perspetivas económicas da zona são variáveis a considerar para garantir e otimizar o seu investimento. Não se limite ao cash flow, mas considere todos os fatores para otimizar os seus investimentos imobiliários. E quando o imóvel produzir um excedente, como investir os rendimentos do seu alojamento de curta duração ajuda-o a pô-lo a render.
Investir em imobiliário é uma arte, em que a paciência e a estratégia são as palavras de ordem. Os que conseguem construir um património sólido são os que adotam uma visão de longo prazo e arbitram com inteligência entre o cash flow imediato e a valorização futura. Seja previdente, estratégico e pragmático: não se contente com ganhos imediatos, aposte numa rentabilidade duradoura e verdadeiramente significativa a longo prazo.
Sim, o cash flow negativo pode ser aceitável se o investimento gerar uma valorização significativa na revenda, acumular capital através da amortização do empréstimo ou proporcionar benefícios fiscais substanciais. O essencial é medir o retorno total e não olhar apenas para o cash flow mensal.
Calcule a rentabilidade bruta dividindo a renda anual pelo preço de compra. A rentabilidade líquida tem em conta as despesas, os impostos e a manutenção. Para uma imagem completa, calcule a TIR (taxa interna de rentabilidade), que tem em conta a valorização, a acumulação de capital e os benefícios fiscais ao longo do período de detenção.
O alojamento local de curta duração, os espaços de co-living e os imóveis com várias frações oferecem normalmente os retornos mais elevados. O arrendamento de curta duração pode gerar 2 a 3 vezes mais rendimento do que os arrendamentos tradicionais de longa duração em zonas muito turísticas.
Garanta que tem poupanças que cubram 6 a 12 meses do défice. Negoceie um prazo de empréstimo mais longo para reduzir as prestações mensais e otimize a sua estrutura fiscal com estratégias como a amortização acelerada para compensar o cash flow negativo.
Ambas as estratégias são válidas. O cash flow positivo proporciona rendimento imediato, mas muitas vezes em localizações menos desejáveis. A criação de património através da valorização aposta em localizações premium com forte potencial de crescimento, mesmo que o cash flow seja temporariamente negativo.
Aumente o rendimento do seu imóvel com IA
Automatize a comunicação com os hóspedes e ganhe mais avaliações de 5 estrelas para aumentar a ocupação.
Experimentar gratuitamente

Mais de 25 anos de experiência em investimento imobiliário e especialista reconhecido em automatização de alojamento local. O Bassel ajuda gestores de alojamentos a aumentar as receitas, reduzir os custos operacionais e proporcionar experiências de 5 estrelas aos hóspedes, com ferramentas de IA que criou a partir da sua própria experiência como anfitrião.