Een vastgoedbelegging met negatieve cashflow kan over 20 jaar meer opleveren dan een met positieve cashflow, omdat waardestijging in een grote stad het maandelijkse tekort kan overtreffen. Dit artikel legt cashflow uit, vergelijkt een aankoop van 150.000 euro in Parijs en in Roubaix over 20 jaar en laat zien waarom cashflow niet je enige criterium mag zijn.
Maximaliseer het rendement van je kortetermijnverhuur
Of je cashflow nu positief of negatief is, Nowistay helpt je het meeste uit elke boeking te halen.
Begin gratisVastgoedcashflow is een financiële indicator die de winstgevendheid van een vastgoedbelegging meet. Je berekent haar door alle kosten (servicekosten van de VvE, energiekosten, belastingen, hypotheeklasten, verzekering enzovoort) af te trekken van de ontvangen huurinkomsten (huur). Het is in wezen een maatstaf voor je spaarinspanning. Bij kortetermijnverhuur verdient alleen al de belastingpost aandacht, zoals onze gids over Airbnb-belastingen laat zien.
Een positieve cashflow betekent dat de inkomsten de kosten overstijgen, waardoor er een financieel overschot overblijft voor de belegger. Dat overschot kun je gebruiken om te sparen, te herinvesteren in nieuwe projecten of gewoon een financiële buffer te vormen tegen het onverwachte (leegstand, reparaties, dringende werkzaamheden).
Positieve cashflow wordt vaak nagestreefd door beleggers die extra inkomsten willen genereren of financiële onafhankelijkheid willen bereiken.
Een negatieve cashflow daarentegen geeft aan dat de kosten hoger zijn dan de inkomsten, waardoor de belegger extra geld (of reserves) moet inbrengen.
Negatieve cashflow kan in sommige gevallen acceptabel zijn, bijvoorbeeld wanneer de belegger gokt op sterke waardestijging op de lange termijn van het pand of profiteert van specifieke fiscale voordelen. Een slecht voorziene negatieve cashflow kan echter de winstgevendheid van de belegging verzwakken en de leencapaciteit van de belegger verkleinen.
Je cashflow begrijpen en voorzien is daarom essentieel voor de financiële haalbaarheid van een vastgoedbelegging, en om je strategie af te stemmen op je doelen voor vermogensopbouw.
Veel beleggers geven prioriteit aan positieve cashflow, in de overtuiging dat dit gelijkstaat aan directe winstgevendheid. Die aanpak kan echter beperkend zijn. Een vastgoedbelegging heeft twee essentiële componenten: huurinkomsten en waardestijging van het bezit.
Huurinkomsten zorgen voor winstgevendheid op de korte termijn, maar het is vaak de waardestijging van het bezit die op de lange termijn substantiële winsten oplevert. De waarde van een pand in een grote stad, zoals Parijs, stijgt na verloop van tijd meestal aanzienlijk, ook als de cashflow aanvankelijk negatief is (grotendeels door de zeer hoge prijzen). In middelgrote of kleine steden, zoals Roubaix, zijn de vastgoedprijzen daarentegen betaalbaarder bij redelijke huurprijzen. Daar kun je dus een positieve cashflow behalen. In die gebieden is de waardestijging echter trager, of zelfs afwezig, wat de hefboom van een belegging op lange termijn beperkt. Kortetermijnverhuur kan de inkomstenkant aanzienlijk verhogen, mits verhuren via Airbnb in jouw stad nog winstgevend is.
Bovendien kan het streven naar alleen positieve cashflow je ertoe brengen te beleggen in minder aantrekkelijke gebieden, waar de huurvraag zwakker is en het risico op leegstand hoger. Een pand dat continu verhuurd is met bescheiden waardestijging kan een betere deal zijn dan een pand dat cashflow genereert maar te maken krijgt met lange leegstand of een moeilijke wederverkoop.
De keuze tussen positieve cashflow en waardestijging hangt af van je beleggingsstrategie, je financiële situatie en je doelen op de lange termijn. Een evenwichtige aanpak, die zowel de directe winstgevendheid als het waardestijgingspotentieel van het pand meeweegt, is vaak de sleutel tot een succesvolle vastgoedbelegging.
Ter illustratie van deze begrippen vergelijken we twee vastgoedbeleggingen: een in Parijs en een in Roubaix, allebei met een budget van 150.000 euro.
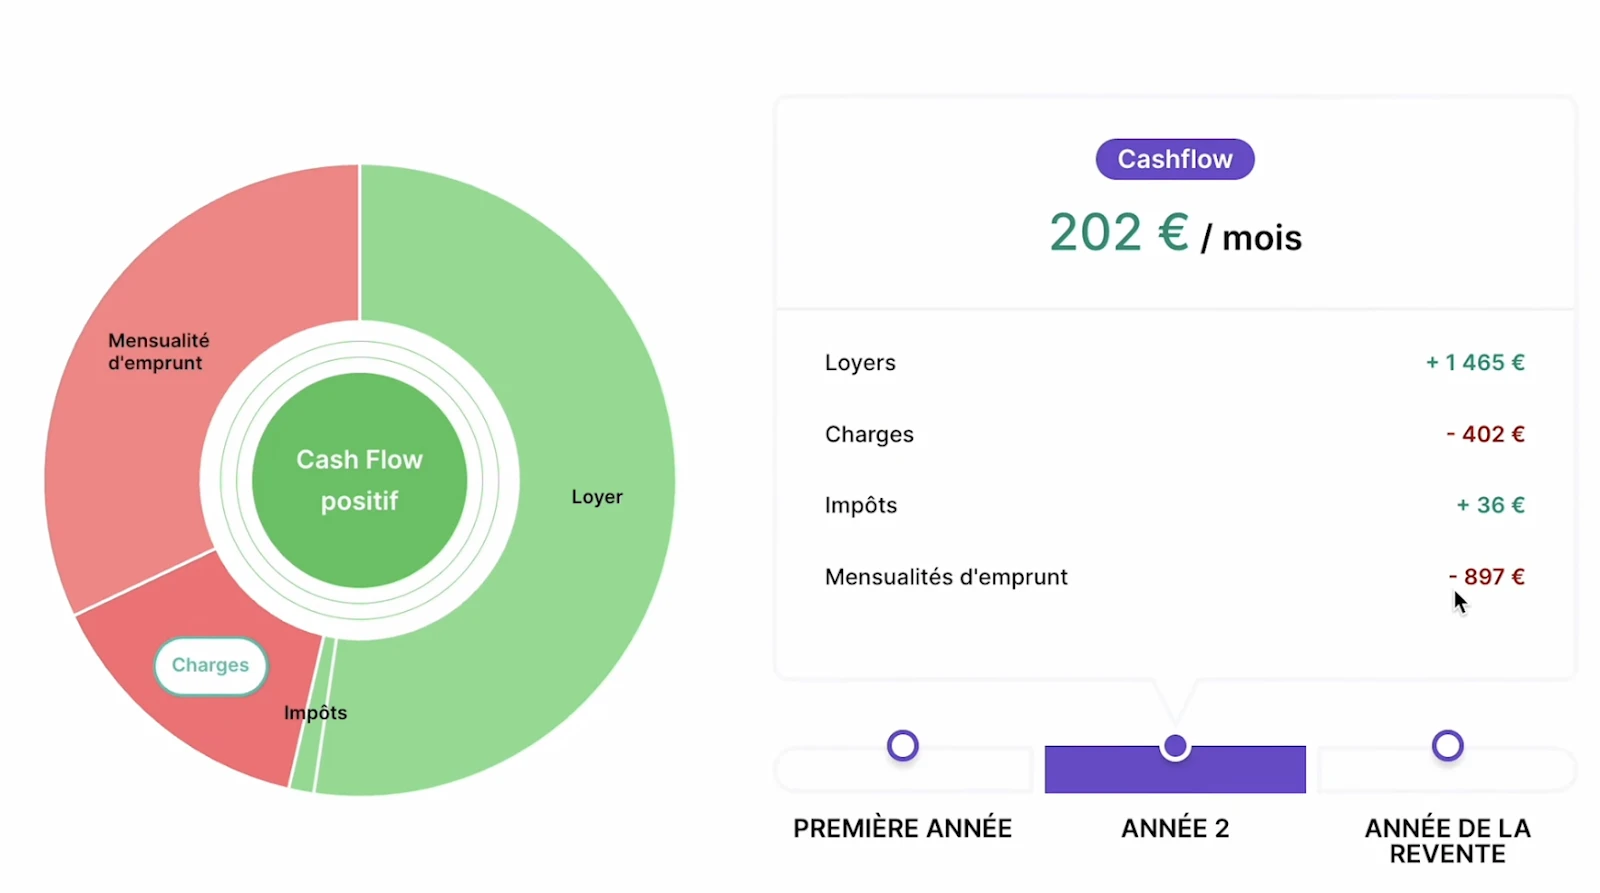
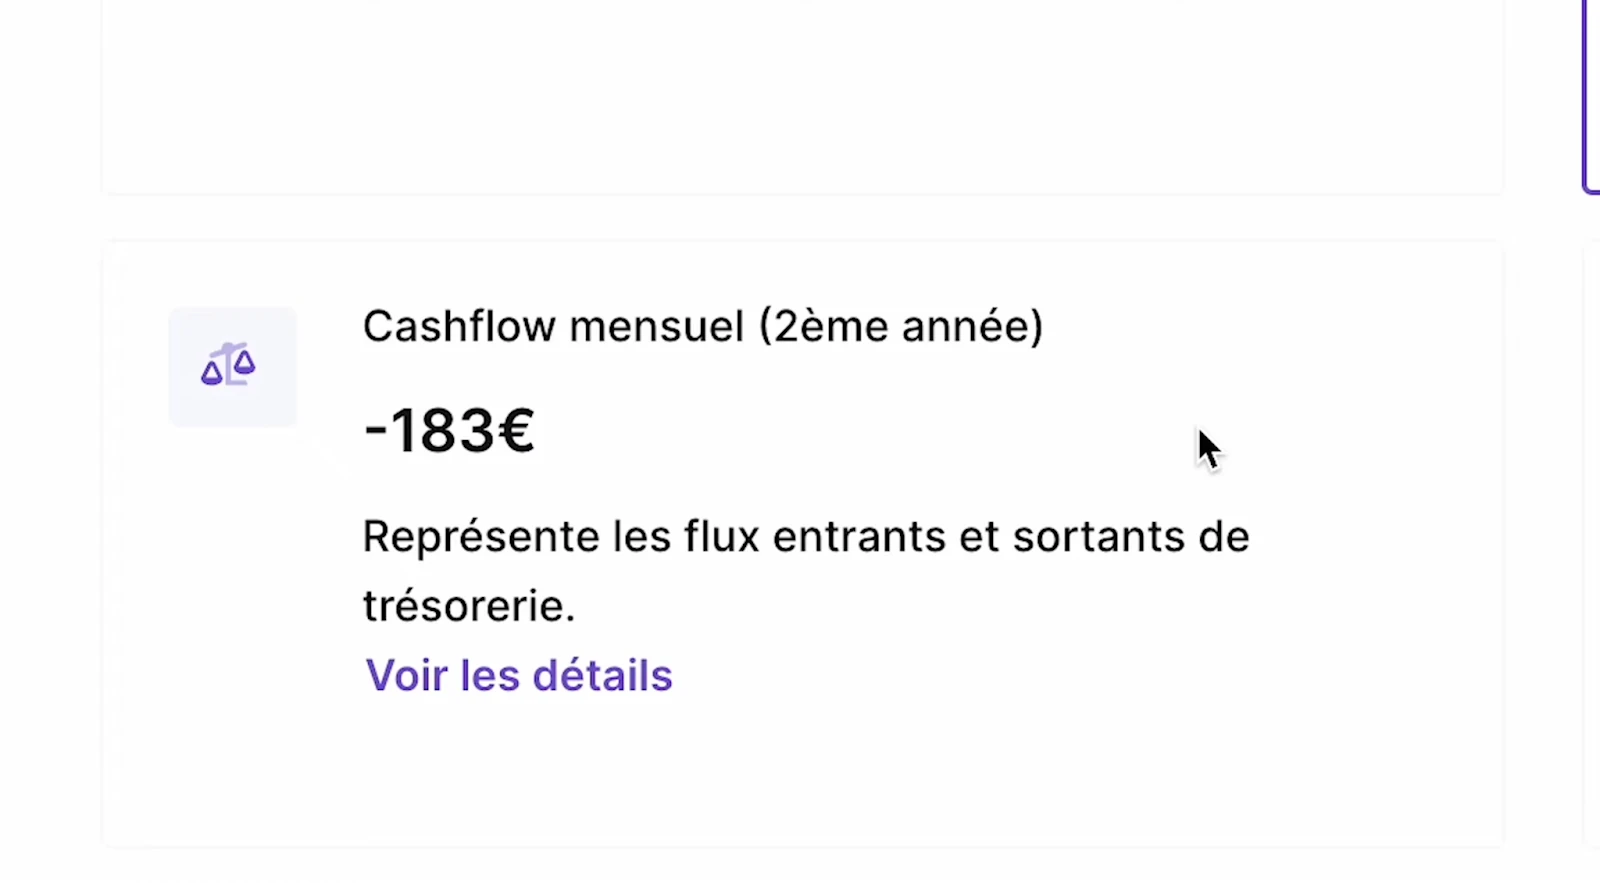
Op het eerste gezicht lijkt de belegging in Roubaix aantrekkelijker door de positieve cashflow. Laten we echter de waardestijging van het bezit over 20 jaar meenemen.
De gedetailleerde analyse laat zien dat zelfs met negatieve cashflow een belegging in een grote stad zoals Parijs op de lange termijn veel winstgevender kan zijn dankzij waardestijging van het bezit. Positieve cashflow mag dus niet het enige criterium zijn om de winstgevendheid van een vastgoedbelegging te beoordelen. Het is cruciaal om de waardestijging van het pand op de lange termijn mee te wegen om je winst te maximaliseren. De gestage stijging van de vastgoedprijzen in deze zeer gewilde gebieden kan bij verkoop aanzienlijke vermogenswinst opleveren, die de tijdelijke verliezen van een cashflowtekort ruimschoots overtreft.
Alleen focussen op een maandelijks overschot kan betekenen dat je strategische kansen mist, vooral in snelgroeiende markten. Weeg elke parameter mee: de verwachte ontwikkeling van de markt, de huurvraag, de belastingen, het waardestijgingspotentieel en hoe gemakkelijk het pand onder goede voorwaarden kan worden doorverkocht.
Als belegger is het essentieel te begrijpen dat elk vastgoedproject uniek is en dat winstgevendheid niet alleen op de korte termijn wordt gemeten. Je moet alle financiële en vermogensparameters zorgvuldig evalueren voordat je een beslissing neemt. Locatie, de kwaliteit van het pand, het type huurders dat je aanspreekt en zelfs de economische vooruitzichten van het gebied zijn allemaal variabelen om mee te wegen om je belegging veilig te stellen en te optimaliseren. Beperk je niet tot cashflow alleen, maar kijk naar alle factoren om je vastgoedbeleggingen te optimaliseren. En zodra het pand een overschot oplevert, helpt hoe je de inkomsten uit je kortetermijnverhuur belegt je om dat aan het werk te zetten.
Beleggen in vastgoed is een kunst, waarin geduld en strategie de sleutelwoorden zijn. Wie erin slaagt solide vermogen op te bouwen, zijn degenen die een visie op de lange termijn hanteren en slim afwegen tussen directe cashflow en toekomstige waardestijging. Kijk vooruit, wees strategisch en pragmatisch: neem geen genoegen met directe winst, maar streef naar duurzaam en werkelijk aanzienlijk rendement op de lange termijn.
Ja, negatieve cashflow kan acceptabel zijn als de belegging bij verkoop aanzienlijke waardestijging oplevert, eigen vermogen opbouwt door aflossing van de hypotheek of flinke fiscale voordelen biedt. Het gaat erom het totale rendement te meten in plaats van alleen naar de maandelijkse cashflow te kijken.
Bereken het bruto rendement door de jaarlijkse huur te delen door de aankoopprijs. Het netto rendement houdt rekening met kosten, belastingen en onderhoud. Voor een volledig beeld bereken je het IRR (interne rentabiliteit), dat waardestijging, opbouw van eigen vermogen en fiscale voordelen over de bezitsperiode meeneemt.
Kortetermijn-vakantieverhuur, co-living en panden met meerdere eenheden bieden doorgaans het hoogste rendement. Kortetermijnverhuur kan in toeristische gebieden 2 tot 3 keer meer inkomsten opleveren dan traditionele langetermijnverhuur.
Zorg voor spaargeld dat 6 tot 12 maanden van het tekort dekt. Onderhandel over een langere looptijd van de lening om de maandlasten te verlagen en optimaliseer je fiscale structuur met strategieën zoals versnelde afschrijving om de negatieve cashflow te compenseren.
Beide strategieën zijn geldig. Positieve cashflow levert direct inkomen op, maar vaak op minder gewilde locaties. Vermogensopbouw via waardestijging richt zich op toplocaties met sterk groeipotentieel, ook als de cashflow tijdelijk negatief is.
Verhoog de inkomsten van je woning met AI
Automatiseer de communicatie met gasten en verdien meer reviews van 5 sterren om de bezetting te verhogen.
Probeer het gratis

Meer dan 25 jaar ervaring in vastgoedinvesteringen en erkend expert in het automatiseren van kortetermijnverhuur. Bassel helpt verhuurbeheerders hun omzet te verhogen, hun bedrijfskosten te verlagen en gasten een 5-sterrenervaring te bieden, met AI-tools die hij bouwde vanuit zijn eigen ervaring als host.